Domain dreheinführungen.de kaufen?
Wir ziehen mit dem Projekt
dreheinführungen.de um.
Sind Sie am Kauf der Domain
dreheinführungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dreheinführungen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Beginn - Stefan Guggisberg, Fachbücher von Marc Ries, Stefan GuggisbergDie grossformatige Broschur zeigt Arbeiten (Malerei und Zeichnungen) des zeitgenössischen Leipziger Künstlers Stefan Guggisberg, teilweise in Originalgrösse: "Dinge nur andeuten, sie nicht eindeutig bedeuten wollen. Vieles bleibt schemenhaft. Es werden Ähnlichkeiten ahnbar, jedoch verbleibt das Sichtbare ambivalent. / To only hint at things, wanting them to not have a definite meaning. Many things remain vague. Similarities may be assumed, yet what is visible remains ambivalent." (Marc Ries, Seite 31 / page 35).28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dichtung und Kunst vor Beginn des Nationalsozialismus, Sachbücher von Joachim RingelnatzDas Buch "Dichtung und Kunst vor Beginn des Nationalsozialismus" widmet sich dem facettenreichen Werk von Joachim Ringelnatz, einem bedeutenden Vertreter der deutschsprachigen Literatur. Neben seiner Bekanntheit als Sprachvirtuose wird in diesem Band erstmals seine weniger bekannte Leidenschaft für die Malerei beleuchtet. Die Publikation basiert auf einer vielbeachteten Ausstellung, die die Wechselwirkungen zwischen Ringelnatz' literarischen und bildnerischen Ausdrucksformen untersucht. Sie enthält Essays von renommierten Autorinnen und Autoren und ein umfangreiches Kalendarium, das Reproduktionen von Büchern, Archivfotos und Gedichte umfasst. Zudem bereichern Bildbeschreibungen von bekannten polnischen und deutschen Schriftstellerinnen und Schriftstellern das Werk, wodurch ein umfassendes Bild von Ringelnatz' künstlerischem Schaffen entsteht. Diese Biografie ist nicht nur eine Hommage an den Künstler, sondern auch eine wertvolle Quelle für Kunst- und Literaturinteressierte.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
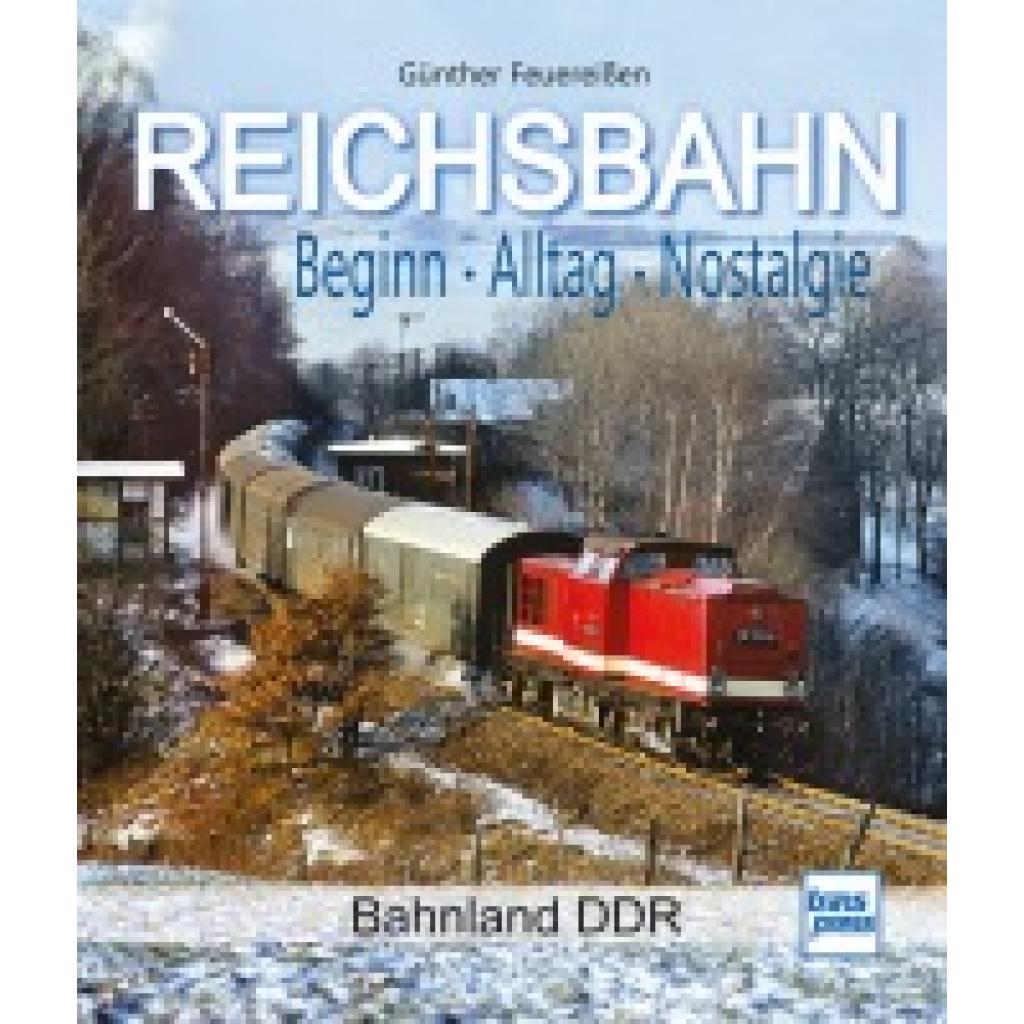
Feuereißen, Günther: REICHSBAHN Beginn - Alltag - NostalgieREICHSBAHN Beginn - Alltag - Nostalgie , Das Jahr 1949 markiert den Start der Deutsche Reichsbahn (DR) der DDR. Ihre Gründung jährt sich damit 2024 zum 75. Mal. Zu diesem gewichtigen Anlass hat der bekannte Fachautor und Fotograf Günther Feuereißen aus seinem Fotoarchiv einen eindrucksvollen Bildband zusammengestellt, der die Geschichte von 1949 bis 1993 in eindrucksvollen Fotografien beschreibt. Zum 1. Januar 1994 ging die DR in der neugegründeten Deutschen Bahn AG auf. Wie schon zuvor im "Reichsbahnflair" widmet sich der Autor wieder dem faszinierenden "Bahnland DDR", diesmal aus der historischen Perspektive. Das macht das Werk zu einem außerordentlichen Bildband. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240924, Produktform: Leinen, Autoren: Feuereißen, Günther, Seitenzahl/Blattzahl: 160, Keyword: Baureihe 50.35; Baureihe 52.80; DDR; Dampf; Dampfabschied; Dampflok; Dampflokomotiven; Deutsche Reichsbahn; Eisenbahn; Hochrädrig; Traktion; transpress, Fachschema: Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn, Warengruppe: HC/Schienenfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 267, Breite: 232, Höhe: 16, Gewicht: 906, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
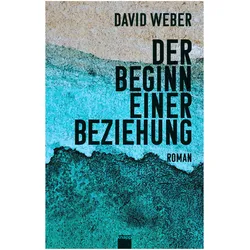
Der Beginn einer Beziehung, Belletristik von David WeberGrosse Gefühle, Rockmusik, Alkohol, Dramatik, Abstürze. David Webers Zutaten sorgen für einen packenden Roman nahe der Realität. Das fünfte Buch des Autors aus Zug hallt nach wie Gitarrenriffs: meist kurze und markante Sätze mit grossem Wiedererkennungswert. Der Rockmusiker Pedro Oliveira macht gegen alle Widerstände seinen dritten Alkoholentzug. Um Begegnungen aus dem Weg zu gehen, wählt er die Abgeschiedenheit des Bergells. Die Bergeller Berge und Soglios malerische Kulisse bilden die Bühne für eine dramatische Liebesgeschichte. Am letzten Wochenende seines Entzugs besucht ihn Lena, mit der ihn ein dramatisches und traumatisches Erlebnis verbindet. Damals hatte sie sich gegen ihn entschieden. Nun besucht sie ihn im Bergell mit ihrem Mann Mike und überraschend mit Bettina, einer Freundin. Sie ist Schauspielerin und attraktiv. Mike scheint genauso fasziniert von dieser Frau wie Pedro und Werner, eine weitere Hauptfigur. Wie in David Webers vorherigen vier Romanen endet die Geschichte nicht in Harmonie. Im Steinbruch unterhalb von Soglio wird abgerechnet. Crescendo! Mike und Werner, die Bettina gefügig gemacht haben, bezahlen mit ihrem Leben. Bettina überlebt, bleibt aber psychisch gebrochen zurück. Pedro und Lena wollen ihre Leben neu ausrichten. Und immer wieder ist da der Beginn einer Beziehung.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
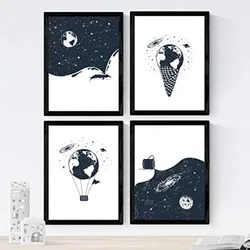
POSTER Set mit 4 Beginn des Erdraums A4 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.20,46 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Beginn - Stefan Guggisberg, Fachbücher von Marc Ries, Stefan GuggisbergDie grossformatige Broschur zeigt Arbeiten (Malerei und Zeichnungen) des zeitgenössischen Leipziger Künstlers Stefan Guggisberg, teilweise in Originalgrösse: "Dinge nur andeuten, sie nicht eindeutig bedeuten wollen. Vieles bleibt schemenhaft. Es werden Ähnlichkeiten ahnbar, jedoch verbleibt das Sichtbare ambivalent. / To only hint at things, wanting them to not have a definite meaning. Many things remain vague. Similarities may be assumed, yet what is visible remains ambivalent." (Marc Ries, Seite 31 / page 35).28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dichtung und Kunst vor Beginn des Nationalsozialismus, Sachbücher von Joachim RingelnatzDas Buch "Dichtung und Kunst vor Beginn des Nationalsozialismus" widmet sich dem facettenreichen Werk von Joachim Ringelnatz, einem bedeutenden Vertreter der deutschsprachigen Literatur. Neben seiner Bekanntheit als Sprachvirtuose wird in diesem Band erstmals seine weniger bekannte Leidenschaft für die Malerei beleuchtet. Die Publikation basiert auf einer vielbeachteten Ausstellung, die die Wechselwirkungen zwischen Ringelnatz' literarischen und bildnerischen Ausdrucksformen untersucht. Sie enthält Essays von renommierten Autorinnen und Autoren und ein umfangreiches Kalendarium, das Reproduktionen von Büchern, Archivfotos und Gedichte umfasst. Zudem bereichern Bildbeschreibungen von bekannten polnischen und deutschen Schriftstellerinnen und Schriftstellern das Werk, wodurch ein umfassendes Bild von Ringelnatz' künstlerischem Schaffen entsteht. Diese Biografie ist nicht nur eine Hommage an den Künstler, sondern auch eine wertvolle Quelle für Kunst- und Literaturinteressierte.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Seismik zu Beginn des 20. Jahrhunderts - Internationalität und Disziplinbildung, Sachbücher von Marielle CremerZu Beginn des 20. Jahrhunderts wurden die Disziplin Seismologie und eine internationale Organisation für Seismologie geschaffen. Beide Entwicklungen werden in diesem Buch vorgestellt und im Hinblick auf gegenseitige Wechselwirkungen untersucht. Die instrumentellen und experimentellen Voraussetzungen für eine moderne seismische Methode wurden von britischen Wissenschaftlern in Japan und von einem deutschen Astronomen geschaffen, wodurch sich die Seismologie als Universitätsfach etablierte. Die während des Ersten Weltkriegs gesammelten Erfahrungen mit seismischen Methoden führten in der Nachkriegszeit zur Schaffung eines Wirtschaftszweigs, der auf die seismische Suche nach Speicherorten ausgerichtet war. Dadurch festigte sich die angewandte seismische Forschung; die Möglichkeit, Erdbeben weltweit zu messen, machte die Seismologie schliesslich zu einer internationalen Angelegenheit. Die deutschen Wissenschaftler, die nach dem Ersten Weltkrieg aus der internationalen Gemeinschaft ausgeschlossen worden waren, gingen dabei einen Sonderweg. Das Buch führt den Weg der jungen Disziplin der Erdbebenforschung und deren Internationalisierung aus, welche die treibende Kraft zur Institutionalisierung der seismischen Forschung bildete.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuereißen, Günther: REICHSBAHN Beginn - Alltag - NostalgieREICHSBAHN Beginn - Alltag - Nostalgie , Das Jahr 1949 markiert den Start der Deutsche Reichsbahn (DR) der DDR. Ihre Gründung jährt sich damit 2024 zum 75. Mal. Zu diesem gewichtigen Anlass hat der bekannte Fachautor und Fotograf Günther Feuereißen aus seinem Fotoarchiv einen eindrucksvollen Bildband zusammengestellt, der die Geschichte von 1949 bis 1993 in eindrucksvollen Fotografien beschreibt. Zum 1. Januar 1994 ging die DR in der neugegründeten Deutschen Bahn AG auf. Wie schon zuvor im "Reichsbahnflair" widmet sich der Autor wieder dem faszinierenden "Bahnland DDR", diesmal aus der historischen Perspektive. Das macht das Werk zu einem außerordentlichen Bildband. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240924, Produktform: Leinen, Autoren: Feuereißen, Günther, Seitenzahl/Blattzahl: 160, Keyword: Baureihe 50.35; Baureihe 52.80; DDR; Dampf; Dampfabschied; Dampflok; Dampflokomotiven; Deutsche Reichsbahn; Eisenbahn; Hochrädrig; Traktion; transpress, Fachschema: Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn, Warengruppe: HC/Schienenfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 267, Breite: 232, Höhe: 16, Gewicht: 906, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kissinger, Henry: KI Genesis: Der Beginn des neuen ZeitaltersKI Genesis: Der Beginn des neuen Zeitalters , Optimismus für die nächsten Schritte der Menschheit , Sonstige > Motorkühlung , Erscheinungsjahr: 20250515, Autoren: Kissinger, Henry~Schmidt, Eric~Mundie, Craig, Seitenzahl/Blattzahl: 336, Keyword: Henry Kissinger; Eric Schmidt; Craig Mundie; Genesis Künstliche Intelligenz; KI und menschlicher Geist; Henry Kissinger Genesis; Ethik der Künstlichen Intelligenz; KI und Menschheit; Zukunft der Technologie; Hoffnung und KI; Menschlichkeit im digitalen Zeitalter; KI und Ethik; Kissinger künstliche Intelligenz; Geist und Technologie; Zukunft der Menschheit; Technologie und Hoffnung; KI und Gesellschaft; Menschlichkeit in der KI-Ära; Kissinger über KI; Zukunft der künstlichen Intelligenz; Künstliche Intelligenz verstehen; KI und menschliches Bewusstsein; Technologische Ethik; KI und Philosophie; Menschlicher Geist und KI; Kissinger über Technologie; Verantwortung in der KI; Hoffnung d, Fachschema: Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 135, Höhe: 23, Gewicht: 346, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POSTER Set mit 4 Beginn des Erdraums A3 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.24,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.